Visitas domiciliarias del SAT: el marco, los plazos y la defensa que todo despacho fiscal debe tener frescos
La visita domiciliaria es la facultad de comprobación más invasiva y también la más reglada: conocer sus requisitos, sus actas y sus plazos es la mitad de la defensa.
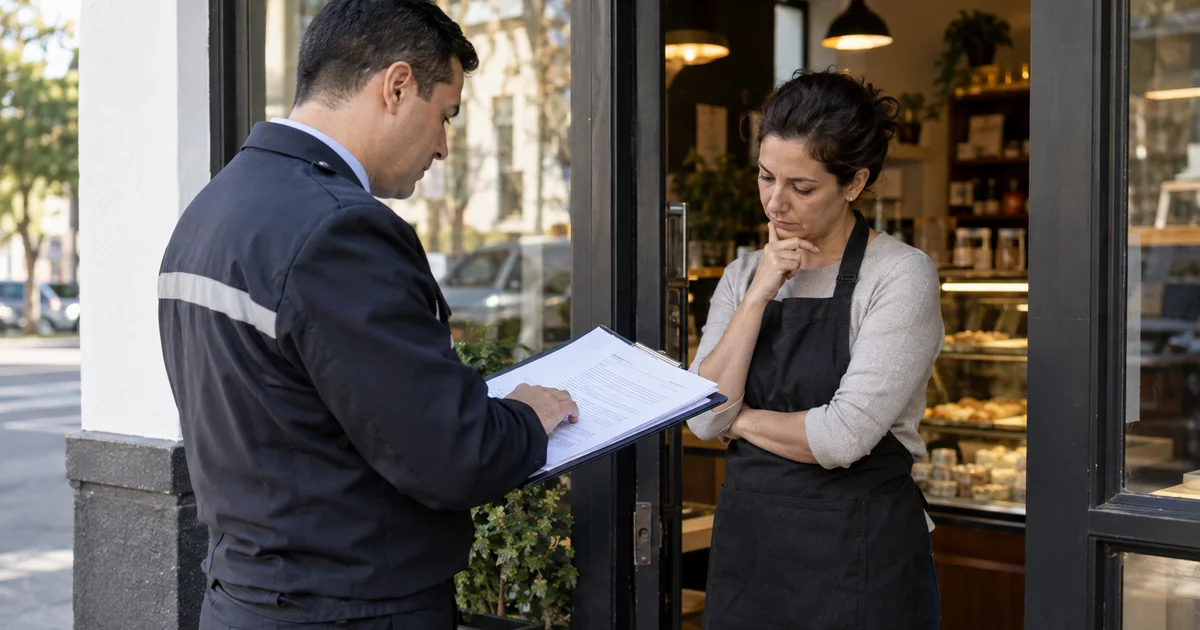
El Plan Maestro de Fiscalización 2026 del Servicio de Administración Tributaria anuncia visitas domiciliarias específicas a quienes emiten o utilizan facturas falsas, con suspensión de actividades desde el inicio. El combate a las empresas que facturan operaciones simuladas y a quienes las deducen ha llevado la discusión al terreno de la materialidad, la razón de negocios y la estricta indispensabilidad, con consecuencias que van del rechazo de deducciones y acreditamientos a la restricción de sellos digitales y la responsabilidad penal. Un análisis de Alejandro Javier Torres Rivero en LexLatin repasa el marco jurídico de la facultad más invasiva del arsenal fiscal y las herramientas de defensa disponibles.
La facultad y sus requisitos
El artículo 42, fracción III, del Código Fiscal de la Federación faculta a la autoridad para practicar visitas a contribuyentes, responsables solidarios o terceros relacionados. La orden debe constar por escrito, ser emitida por autoridad competente, estar fundada y motivada, y precisar el lugar, los visitadores y el objeto de la visita.
La diligencia se entiende con el visitado o su representante, previo citatorio cuando no se le encuentra, y ante dos testigos. El visitado debe permitir el acceso y mantener a disposición su contabilidad. Los hechos u omisiones se consignan en actas parciales, y cada uno de esos documentos es una pieza de la defensa o de la condena posterior.
Los plazos que estructuran el procedimiento
El calendario de la visita es una sucesión de plazos con consecuencias severas. Entre la última acta parcial y el acta final deben mediar al menos 20 días para que el contribuyente desvirtúe las observaciones o se autocorrija; cuando se revisa más de un ejercicio o fracción, el plazo se amplía 15 días más si el contribuyente avisa dentro de los 20 iniciales (artículo 46, fracción IV). La regla general es que la visita concluya en 12 meses (artículo 46-A), pero el propio precepto fija excepciones: 18 meses para contribuyentes del sistema financiero o del régimen del Título II, Capítulo VI, de la Ley del ISR, y dos años cuando la autoridad solicita información al extranjero o verifica obligaciones de los artículos 76, 90, 110, 179 y 180 de esa ley o el origen de mercancías, además de suspensiones legales como huelga, fallecimiento del contribuyente o domicilio no localizado. La Primera Sala de la Suprema Corte ha precisado que el plazo vence el mismo día del duodécimo mes siguiente y que su exceso deja sin efectos la orden y las actuaciones. Levantada el acta final, la autoridad cuenta con seis meses para determinar el crédito (artículo 50), plazo que también admite suspensiones, incluida la interposición de medios de defensa contra el acta final.
Los derechos del contribuyente
El contribuyente tiene derecho a conocer la orden, identificar a los visitadores, designar testigos, ofrecer pruebas y corregir su situación. La defensa eficaz, subraya el análisis, comienza antes de la visita: contabilidad íntegra, expediente de materialidad por operación, documentación de precios de transferencia y debida diligencia sobre proveedores, verificando que no aparezcan en los listados de operaciones presuntamente inexistentes.
Durante la visita, la defensa se juega en las actas: cada hecho mal consignado y no controvertido dentro del plazo legal se convierte en una presunción difícil de revertir. Si la autoridad pretende desconocer actos por falta de razón de negocios, debe darlo a conocer en la última acta parcial, con opinión previa de un órgano colegiado.
El acuerdo conclusivo y las vías posteriores
El acuerdo conclusivo ante la Procuraduría de la Defensa del Contribuyente (artículo 69-C) no procede en cualquier momento ni supuesto: requiere la calificación previa de la autoridad y tiene exclusiones legales tasadas. Durante su trámite se suspenden los plazos en los términos específicos del artículo 69-F, y en su primera suscripción puede obtenerse la reducción del 100% de las multas en los términos del artículo 69-G, una reducción legal condicionada, no una condonación automática. La PRODECON ha emitido, además, criterios sustantivos que limitan el rechazo de efectos fiscales fundado solo en irregularidades de terceros.
Concluida la auditoría, subsisten el recurso de revocación, el juicio contencioso administrativo y el amparo; el exceso de los plazos de los artículos 46-A y 50 produce la pérdida de efectos de la orden y las actuaciones en las condiciones de cómputo que esos preceptos prevén; la nulidad por otros vicios exige una resolución y una causal concreta, no opera de modo automático. El análisis advierte, sin embargo, que las restricciones de sellos digitales, el congelamiento de cuentas y los obstáculos recientes para obtener la suspensión en el amparo equivalen en la práctica a una muerte corporativa anticipada, de modo que la oportunidad pesa tanto como la técnica. Cuando hay inversión extranjera, los tratados de protección de inversiones ofrecen una vía paralela, aunque lenta.
La perspectiva internacional
México ha incorporado las recomendaciones del proyecto contra la erosión de la base imponible de la OCDE. La Acción 13 introdujo el esquema de archivo maestro, archivo local e informe país por país, hoy sujeto a revisión entre pares en 142 jurisdicciones, que nutre la evaluación de riesgos de las auditorías. La Acción 12 inspiró las reglas de revelación de esquemas reportables, y la Acción 14 promueve procedimientos amistosos eficaces, útiles cuando una visita genera doble imposición. La autoridad visitadora llega, así, con información de otras jurisdicciones que puede tener por cierta salvo prueba en contrario.
Qué debe revisar el despacho que asume la defensa
Para el abogado que recibe un caso en curso, la primera diligencia es documental: obtener la orden de visita y verificar sus requisitos, reconstruir el calendario de actas con sus fechas exactas y medir qué plazos siguen abiertos. La segunda es de contenido: revisar cada hecho consignado y detectar lo no controvertido en tiempo, porque esa será la presunción a combatir. La tercera es estratégica: evaluar con el cliente, antes de que cierren las ventanas, si el caso se defiende mejor en las actas, en la mesa de la PRODECON o en el juicio, con la cuenta completa de los riesgos de inmovilización que el contexto actual permite.
Preguntas frecuentes
¿Qué anuncia el Plan Maestro de Fiscalización 2026?
Visitas domiciliarias específicas a quienes emiten o utilizan facturas falsas, con suspensión de actividades desde el inicio, en el marco del combate a las empresas que facturan operaciones simuladas y a quienes las deducen.
¿Qué requisitos debe cumplir la orden de visita?
Constar por escrito, ser emitida por autoridad competente, estar fundada y motivada, y precisar el lugar, los visitadores y el objeto. La diligencia se entiende con el visitado o su representante, ante dos testigos.
¿Cuánto dura una visita domiciliaria?
Como regla general, 12 meses (artículo 46-A), que vencen el mismo día del duodécimo mes siguiente según la Primera Sala; su exceso deja sin efectos la orden y las actuaciones. Hay excepciones legales: 18 meses para el sistema financiero y dos años en los supuestos de información del extranjero y verificaciones que el propio artículo enumera, además de suspensiones. Tras el acta final, la autoridad tiene seis meses para determinar el crédito (artículo 50), también con suspensiones.
¿Qué pasa si la autoridad desconoce actos por falta de razón de negocios?
Debe darlo a conocer en la última acta parcial, con opinión previa de un órgano colegiado, lo que abre al contribuyente la oportunidad de desvirtuarlo en el tramo final de la visita.
¿Qué es el acuerdo conclusivo?
El acuerdo conclusivo ante la PRODECON (artículo 69-C), sujeto a calificación previa de la autoridad y con exclusiones tasadas; suspende plazos en los términos del artículo 69-F y permite, en su primera suscripción, la reducción del 100% de las multas en los términos del artículo 69-G.
Fuentes y límites
LexLatin, "Visitas domiciliarias del SAT en México: facultades de fiscalización y defensa de los contribuyentes", Alejandro Javier Torres Rivero, 13 de noviembre de 2026, leída íntegra y consultada el 17 de noviembre de 2026. La pieza reporta el análisis de la columna citada; no constituye revisión de un caso concreto. Información, no asesoramiento fiscal.