Ley de Economía Digital: qué cambia tras su publicación en el DOF
La nueva ley mantiene el efectivo como medio válido, pero permite que Hacienda determine sectores donde solo se acepten pagos digitales, y reconoce la CURP Digital y el Expediente Digital Ciudadano para contratar servicios financieros.
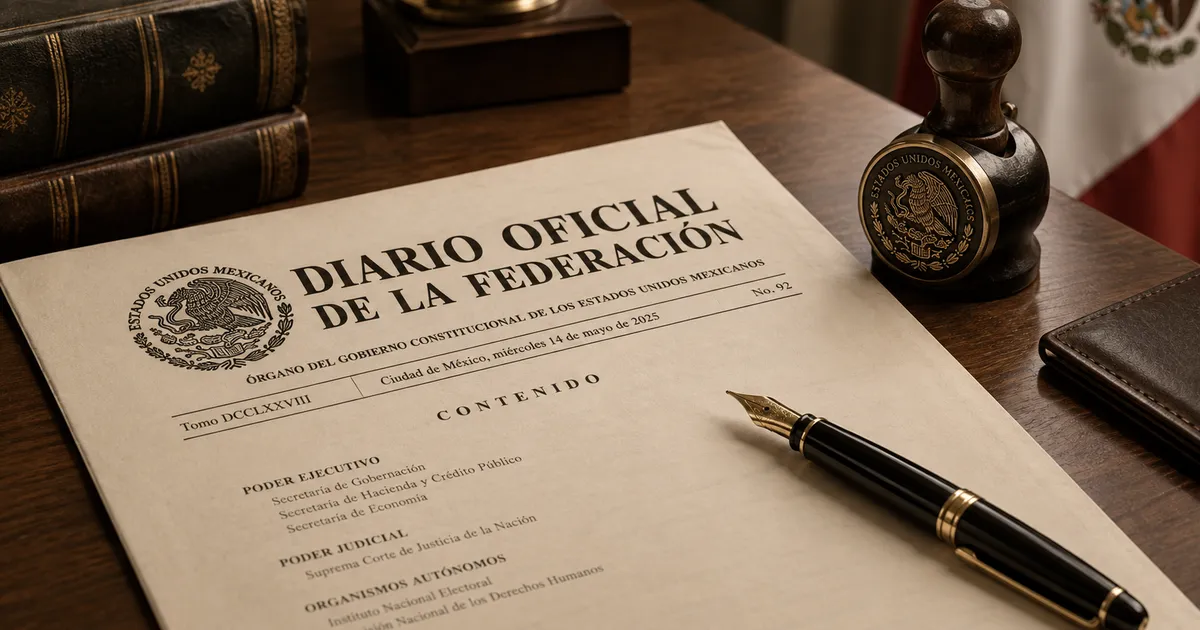
El Gobierno de México publicó el 4 de noviembre en el Diario Oficial de la Federación la Ley de Economía Digital para Pagos Digitales y Electrónicos, una normativa que busca reducir el uso de efectivo y ampliar el acceso a servicios financieros en el país, informó Síntesis el 8 de noviembre de 2026. El texto mantiene el efectivo como medio de pago válido, pero abre la puerta a que la Secretaría de Hacienda determine sectores o actividades específicas donde únicamente se acepten pagos digitales.
Para los despachos que asesoran a empresas, comercios y entidades financieras, la ley instala una agenda de cumplimiento gradual: no elimina el efectivo, pero crea el marco para que determinadas operaciones migren obligatoriamente a canales electrónicos conforme avance la regulación secundaria.
Qué publicó exactamente el DOF
Según la información de Síntesis, la ley establece nuevas herramientas para facilitar operaciones digitales tanto para ciudadanos como para instituciones públicas, y promueve el uso de plataformas como SPEI, CoDi y DiMo para fortalecer las transacciones electrónicas. La regla general es de convivencia: el efectivo sigue siendo válido, pero la ley habilita a Hacienda a fijar sectores o actividades donde solo se acepten pagos digitales.
Expansión detalló el 4 de noviembre que la ley contempla un mecanismo de transición por contingencia: cuando se presenten fallas que impidan recibir pagos digitales, se permitirá utilizar efectivo o cheques, pero esas situaciones no podrán emplearse de manera permanente o recurrente para incumplir las obligaciones establecidas. La excepción opera como salida temporal, no como vía para eludir el sistema.
Obligaciones para las autoridades de los tres niveles
La legislación señala que las autoridades federales, estatales y municipales deberán realizar las acciones necesarias para aceptar medios de pago digitales y electrónicos en trámites y servicios, reportó Expansión. En el caso de los proveedores de bienes y servicios, podrán implementar estos mecanismos conforme a las disposiciones de la ley y la regulación que emitan las autoridades correspondientes.
El reporte de Síntesis coincide: autoridades federales, estatales y municipales deberán implementar acciones para aceptar pagos electrónicos en trámites y servicios públicos, con el objetivo de facilitar las operaciones para la ciudadanía. Este punto tiene traducción práctica inmediata para las áreas jurídicas de gobiernos municipales y estatales: las ventanillas de pago de derechos, contribuciones y servicios deberán habilitar canales electrónicos, y los ordenamientos administrativos internos tendrán que adecuarse a esa obligación conforme se emitan las reglas.
CURP Digital y Expediente Digital Ciudadano
Uno de los cambios con mayor alcance operativo es la identificación remota. La nueva legislación establece que la CURP Digital podrá utilizarse como mecanismo de identificación para contratar servicios financieros a través de medios electrónicos, y que los usuarios podrán elegir entre este documento o cualquier otro mecanismo de identificación oficial autorizado.
Además, las instituciones financieras deberán aceptar el Expediente Digital Ciudadano como mecanismo para consultar documentos e información de los usuarios cuando estos lo soliciten, y los documentos contenidos en ese expediente tendrán los mismos efectos jurídicos que los documentos físicos emitidos conforme a la legislación vigente, según Expansión. Para los equipos de cumplimiento bancario, esto modifica los protocolos de conocimiento del cliente: la identificación digital deja de ser una práctica de cada institución y pasa a tener anclaje legal expreso.
El papel del Banco de México
El Banco de México podrá emitir disposiciones para homologar la experiencia de uso de las aplicaciones de servicios financieros, implementar herramientas que faciliten las transferencias electrónicas y regular los niveles de operación de las cuentas de depósito, informó Expansión. Es decir, buena parte del diseño fino -límites, interoperabilidad, experiencia de usuario- quedará en manos de la regulación secundaria del banco central.
Esta arquitectura de ley marco más regulación técnica implica que el calendario real de obligaciones para cada sector dependerá de las disposiciones que emitan Hacienda y el Banco de México en los próximos meses, no solo del texto publicado el 4 de noviembre.
Lectura para el sector jurídico
Durante la presentación del Informe Mundial de Pagos 2027, Walter Andriani, vicepresidente de servicios financieros para el norte de Latinoamérica de Capgemini, señaló que la regulación de los pagos digitales podría agilizar las operaciones financieras, favorecer la bancarización y contribuir a reducir la informalidad económica, recogió Síntesis. El especialista evitó anticipar resultados específicos sobre el impacto de la legislación al señalar que aún no ha revisado a detalle todo el contenido de la propuesta.
La prudencia del comentario refleja el estado real de la norma: la ley fija dirección y habilitaciones, pero sus efectos concretos en comercios, bancos y administraciones llegarán con la regulación secundaria. Para los despachos, el trabajo inmediato es de seguimiento normativo -qué sectores define Hacienda, con qué plazos y con qué obligaciones técnicas- y de revisión de contratos con proveedores de pagos.
Códigos QR en el punto de venta e inclusión financiera
La ley no se limita a habilitar pagos: ordena infraestructura de aceptación. El Banco de México podrá emitir disposiciones, junto con la Comisión Nacional Bancaria y de Valores -CNBV-, para que las entidades que ofrecen servicios de recepción de pagos mediante terminales punto de venta permitan aceptar operaciones con códigos QR que cumplan las especificaciones técnicas del banco central, informó Expansión. Para el comercio pequeño, que históricamente ha resistido las comisiones de las terminales tradicionales, el QR homologado puede convertirse en la vía de entrada a los cobros digitales.
Sobre la inclusión, la ley impone a las instituciones financieras la tarea de promoverla, difundir sus productos y servicios y facilitar el otorgamiento de créditos, préstamos y financiamiento mediante canales digitales. La obligación apunta a que la bancarización no se quede en la apertura de cuentas, sino que llegue al acceso efectivo a financiamiento por vías electrónicas.
Vigencia, órganos de implementación y costo administrativo
La legislación entrará en vigor el 5 de noviembre de 2026 y establece que su implementación deberá realizarse con los presupuestos autorizados a las dependencias correspondientes, sin asignación de recursos adicionales, reportó Expansión. La ley, aprobada en el Congreso el pasado 20 de octubre, contempla además que la Agencia de Transformación Digital y Telecomunicaciones desarrolle soluciones tecnológicas para facilitar trámites relacionados con la actividad económica: la CURP Digital, el Expediente Digital Ciudadano, la Ventanilla Digital Nacional de Inversiones y la Plataforma de Establecimientos Mercantiles.
La cláusula de no nuevos recursos es relevante para el análisis de viabilidad: la digitalización de ventanillas y trámites deberá financiarse con los presupuestos ya aprobados de cada dependencia, lo que anticipa implementaciones escalonadas y diferencias de ritmo entre administraciones.
Preguntas frecuentes
¿Desaparece el efectivo en México con esta ley?
No. La ley mantiene el efectivo como medio válido y solo permite que Hacienda determine sectores o actividades específicas donde se acepten únicamente pagos digitales; además prevé el uso de efectivo o cheques durante contingencias que impidan el cobro electrónico.
¿Desde cuándo rige la Ley de Economía Digital?
Fue publicada en el Diario Oficial de la Federación el 4 de noviembre de 2026. Los efectos prácticos para cada sector dependerán de las disposiciones que emitan Hacienda y el Banco de México.
¿Qué es el Expediente Digital Ciudadano?
Es el mecanismo que las instituciones financieras deberán aceptar para consultar documentos e información de los usuarios que lo soliciten; sus documentos tendrán los mismos efectos jurídicos que los físicos, según la ley publicada.
Fuentes y límites
Esta nota se basa en las publicaciones de Síntesis (8 de noviembre de 2026) y Expansión (4 de noviembre de 2026) sobre la Ley de Economía Digital para Pagos Digitales y Electrónicos publicada en el DOF el 4 de noviembre de 2026. Las fuentes son periodísticas, no el texto oficial de la ley; el contenido completo del decreto y sus disposiciones transitorias deben verificarse directamente en el DOF. Información, no asesoramiento jurídico.
Fuentes
Las fuentes utilizadas se identifican en esta lista; las crónicas periodísticas se atribuyen a su medio de origen.