El RDL 33/2026 despliega las ayudas por la DANA Adam: exenciones fiscales, 5.000 euros para autónomos y contratación de emergencia
El Real Decreto-ley 33/2026 fija exenciones de IBI e IRPF, ayudas de 5.000 y 10.000 euros y 74,5 millones en infraestructuras tras la DANA Adam.
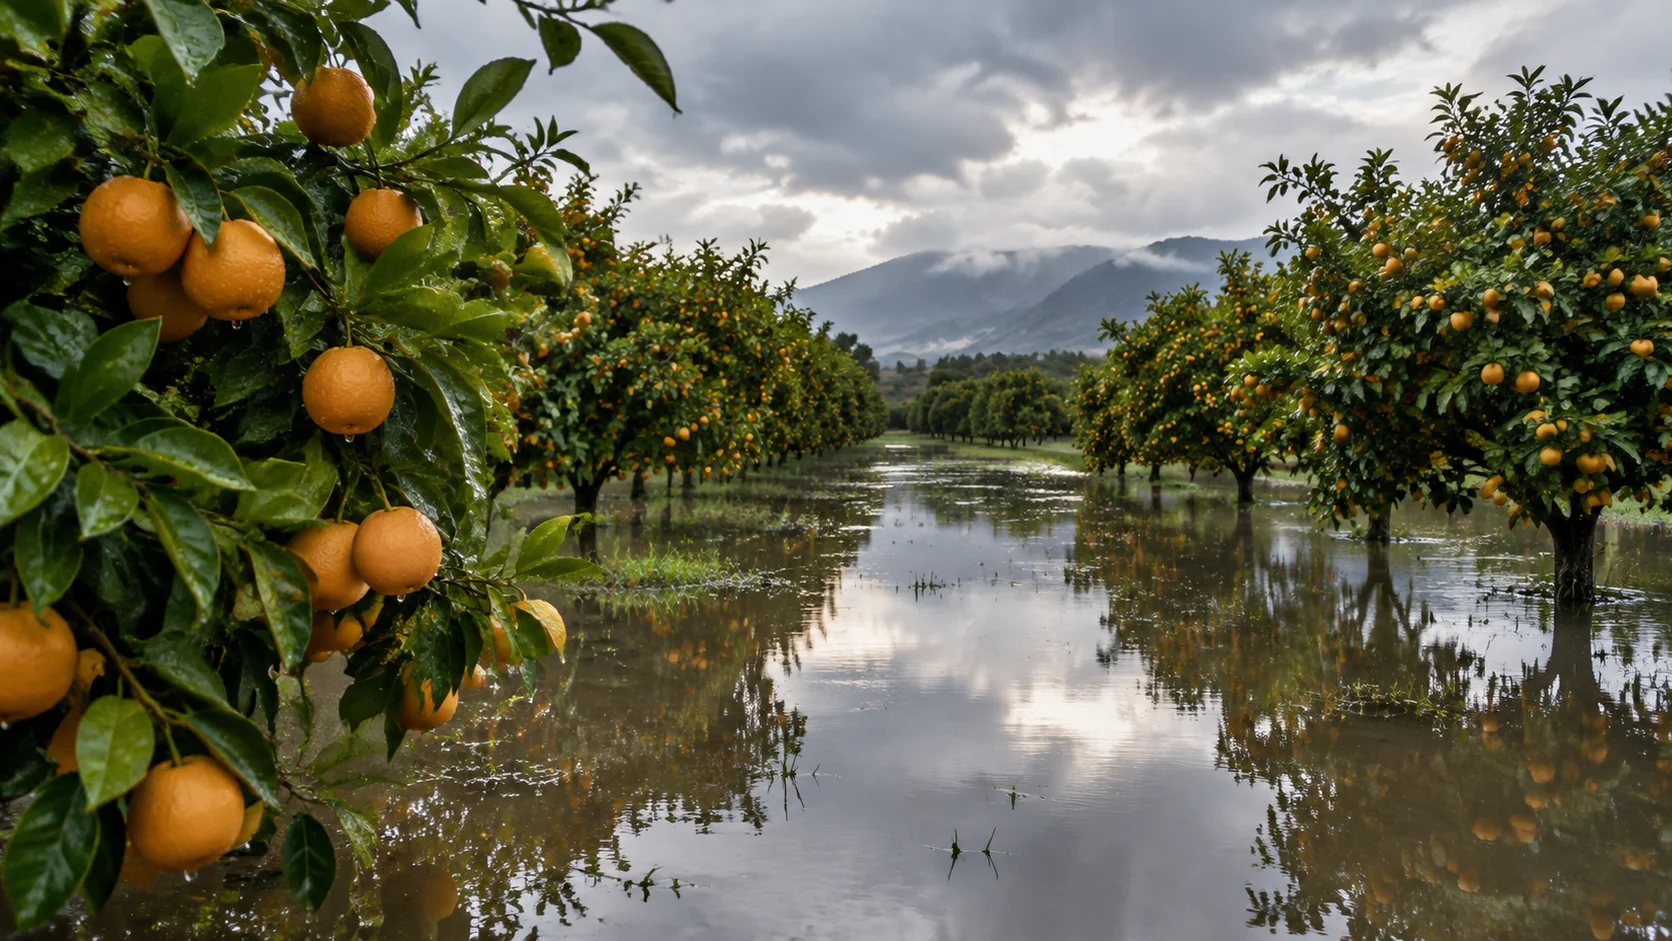
El Real Decreto-ley 33/2026, de 10 de noviembre, adopta un paquete de medidas urgentes frente a los daños causados por las inundaciones y otros sucesos ocurridos entre los días 17 y 19 de octubre de 2026 como consecuencia de la DANA denominada Adam. Publicada en el BOE del 11 de noviembre y en vigor desde el día siguiente, la norma se estructura en cinco capítulos y treinta artículos, acompañados de siete disposiciones adicionales y cinco finales, y combina ayudas agrarias, obras hidráulicas de emergencia, beneficios fiscales y apoyos directos al comercio, el turismo y la hostelería de la Comunitat Valenciana.
La escala económica se aprecia en tres cifras: 70 millones de euros de crédito extraordinario para actuaciones de emergencia en la costa, 3 millones para la Confederación Hidrográfica del Júcar y 1,5 millones para la del Segura, a los que se suman las ayudas de cuantía fija para el tejido comercial y las exenciones tributarias del ejercicio 2026.
Capítulo agrario: compensar la pérdida de capacidad productiva del suelo
El capítulo II concentra medidas para las explotaciones agrarias de la zona afectada, con especial atención a los cultivos de mayor peso económico: cítricos, hortalizas y caqui. El enfoque es técnico: no se limita a los daños visibles, sino que busca compensar las consecuencias de la alteración de las condiciones edafológicas, la saturación hídrica persistente del suelo y la merma de su capacidad productiva, factores que pueden provocar retrasos en las labores, asfixia radicular, proliferación de patógenos y un incremento de los riesgos de sanidad vegetal.
La disposición adicional primera añade una ayuda extraordinaria para las parcelas de la DANA de octubre de 2024 en las que la restauración resulte materialmente imposible o manifiestamente desproporcionada: una fracción mínima, en torno al 0,1 % de las 26.261 hectáreas actuadas en el marco del Real Decreto-ley 7/2024, cuyos titulares, si son productores primarios, recibirán una compensación que permita la continuidad de la actividad.
Infraestructuras hidráulicas y costa por el procedimiento de emergencia
El capítulo III habilita a tramitar por el procedimiento de emergencia del artículo 120 de la Ley 9/2017, de 8 de noviembre, de Contratos del Sector Público, las actuaciones de reparación de daños en el dominio público hidráulico y la reparación, rehabilitación y mejora de las infraestructuras hidráulicas estatales afectadas. La misma vía se aplica a las actuaciones de protección y restauración del dominio público marítimo-terrestre para recuperar la capacidad de respuesta de la costa frente a la erosión, junto a otras actuaciones del Plan Estratégico Nacional para la Protección de la Costa Española necesarias para la resiliencia del litoral valenciano.
El decreto refuerza además las plantillas del Ministerio para la Transición Ecológica, de las Confederaciones Hidrográficas del Júcar y del Segura y de la demarcación de costas del ámbito territorial afectado, y amplía el plazo de inicio de la ejecución de las prestaciones del artículo 120.1.c) de la LCSP para las actuaciones declaradas de emergencia en los tres meses siguientes a la entrada en vigor de la norma.
Beneficios fiscales: IBI, IAE, IRPF y tasas catastrales
El capítulo IV despliega el frente tributario. Se conceden exenciones en el Impuesto sobre Bienes Inmuebles y reducciones en el Impuesto sobre Actividades Económicas correspondientes al ejercicio 2026 para los inmuebles dañados directamente por la DANA, con la posibilidad de que quienes ya hubieran pagado los recibos del ejercicio soliciten la devolución de lo ingresado. Para que los ayuntamientos no pierdan ingresos, la Hacienda del Estado compensará esos beneficios fiscales a las entidades locales afectadas.
Se exime también de la tasa de acreditación catastral a las certificaciones que expida la Dirección General del Catastro sobre inmuebles de los municipios incluidos en el ámbito del decreto. Y en el IRPF se reduce los índices de rendimiento neto de la Orden HAC/1425/2025, de 9 de diciembre (el desarrollo para 2026 del método de estimación objetiva del IRPF y del régimen simplificado del IVA), para las actividades agrarias realizadas en la zona afectada.
Las entidades locales y la financiación autonómica
En estabilidad presupuestaria, las entidades locales afectadas podrán destinar el superávit de 2025, 2026 y 2027 a financiar inversiones financieramente sostenibles, con excepción de algunos requisitos generales, siempre que las inversiones tengan relación directa con los daños del siniestro, ya sea para repararlos o para prevenir daños futuros de acontecimientos similares. El tratamiento se extiende a las inversiones de esa naturaleza iniciadas en 2026 y financiadas con el superávit de 2025, en aplicación del Real Decreto-ley 13/2026, de 2 de junio.
Para la Comunitat Valenciana se habilita la financiación de los gastos extraordinarios de respuesta a la DANA Adam mediante la asignación en 2026 y 2027 de recursos del Fondo de Financiación a Comunidades Autónomas, con contabilización separada y tratamiento específico a efectos de la regla de gasto. La disposición adicional cuarta extiende ese esquema a los gastos de la DANA de 2024 y de las inundaciones producidas entre el 10 de noviembre de 2025 y el 9 de febrero de 2026.
Ayudas de cuantía fija: 5.000 euros para autónomos y 10.000 para pymes
El capítulo V configura una medida de apoyo al comercio minorista, el sector turístico y la hostelería de la Comunitat Valenciana en forma de ayuda de cuantía fija: 5.000 euros para las personas trabajadoras autónomas y 10.000 euros para las pequeñas y medianas empresas y entidades sin personalidad jurídica que cumplan los requisitos. La elección de la cuantía fija responde a la necesidad de dar un apoyo inmediato sin condicionar la concesión a una valoración pericial individualizada de los daños, manteniendo los controles sobre la afectación real del establecimiento y la normativa europea de ayudas de Estado.
La gestión, coordinación y ejecución se encomienda a la Cámara Oficial de Comercio, Industria, Servicios y Navegación de España mediante subvención directa, incluida la aplicación y justificación de los fondos.
Consorcio de Compensación de Seguros e interinos
La disposición adicional quinta establece un régimen excepcional y temporal de contratación de emergencia para reforzar la capacidad pericial, médica y técnica del Consorcio de Compensación de Seguros ante el volumen de solicitudes de indemnización. Y las disposiciones sexta y séptima permiten diferir el cese de los funcionarios interinos nombrados para la respuesta a los fenómenos adversos en las delegaciones del Gobierno de Andalucía y Extremadura, así como de los designados para las tareas de respuesta a la DANA de 2024 en Valencia.
El frente fiscal estatal: la exención general de las ayudas por catástrofe
La disposición final segunda modifica la Ley 35/2006, de 28 de noviembre, del IRPF, para declarar exentas las ayudas públicas por daños personales derivados de incendio, inundación, hundimiento, erupción volcánica u otras causas naturales, siempre que la zona se haya declarado previamente afectada gravemente por una emergencia de protección civil en los términos de la Ley 17/2015, de 9 de julio. Con efectos de 1 de enero de 2025, la exención se extiende a las ayudas concedidas por comunidades autónomas y entidades locales cuando sus beneficiarios y requisitos sean idénticos o análogos a los de una ayuda estatal exenta por la misma catástrofe.
Para los asesores con clientes en la zona, el mapa de trabajo es amplio: devoluciones de IBI e IAE 2026, reducción de índices de estimación objetiva, solicitud de las ayudas de cuantía fija ante la Cámara y seguimiento de los expedientes del Consorcio. Contexto de respuesta administrativa a catástrofes en nuestra tribuna sobre la suspensión de plazos procesales en catástrofes, más normativa reciente en actualidad y recursos para el despacho en abogacía y autónomos.
Preguntas frecuentes
¿Qué ayudas directas prevé el RDL 33/2026 para autónomos y pymes? Ayudas de cuantía fija de 5.000 euros para personas trabajadoras autónomas y de 10.000 euros para pymes y entidades sin personalidad jurídica del comercio minorista, el turismo y la hostelería de la Comunitat Valenciana, gestionadas por la Cámara de España.
¿Qué beneficios fiscales incluye? Exención del IBI y reducción del IAE de 2026 para inmuebles dañados (con devolución si ya se pagó), exención de la tasa de acreditación catastral, reducción de los índices de rendimiento neto de estimación objetiva del IRPF para la agricultura de la zona y exención general de las ayudas públicas por daños personales en catástrofes declaradas.
¿Qué importe se destina a infraestructuras? 70 millones de euros para actuaciones de emergencia en la costa, 3 millones para la Confederación Hidrográfica del Júcar y 1,5 millones para la del Segura, tramitados por el procedimiento de emergencia del artículo 120 de la LCSP.
¿Desde cuándo está en vigor? Desde el 12 de noviembre de 2026, día siguiente a su publicación en el BOE.
Fuentes
- Real Decreto-ley 33/2026, de 10 de noviembre (BOE-A-2026-23602, BOE núm. 281, de 11 de noviembre de 2026), consultado el 13 de noviembre de 2026.
Fuentes
- Fuente. Consultada el 13 de noviembre de 2026.
Las fuentes utilizadas se identifican en esta lista; las crónicas periodísticas se atribuyen a su medio de origen.